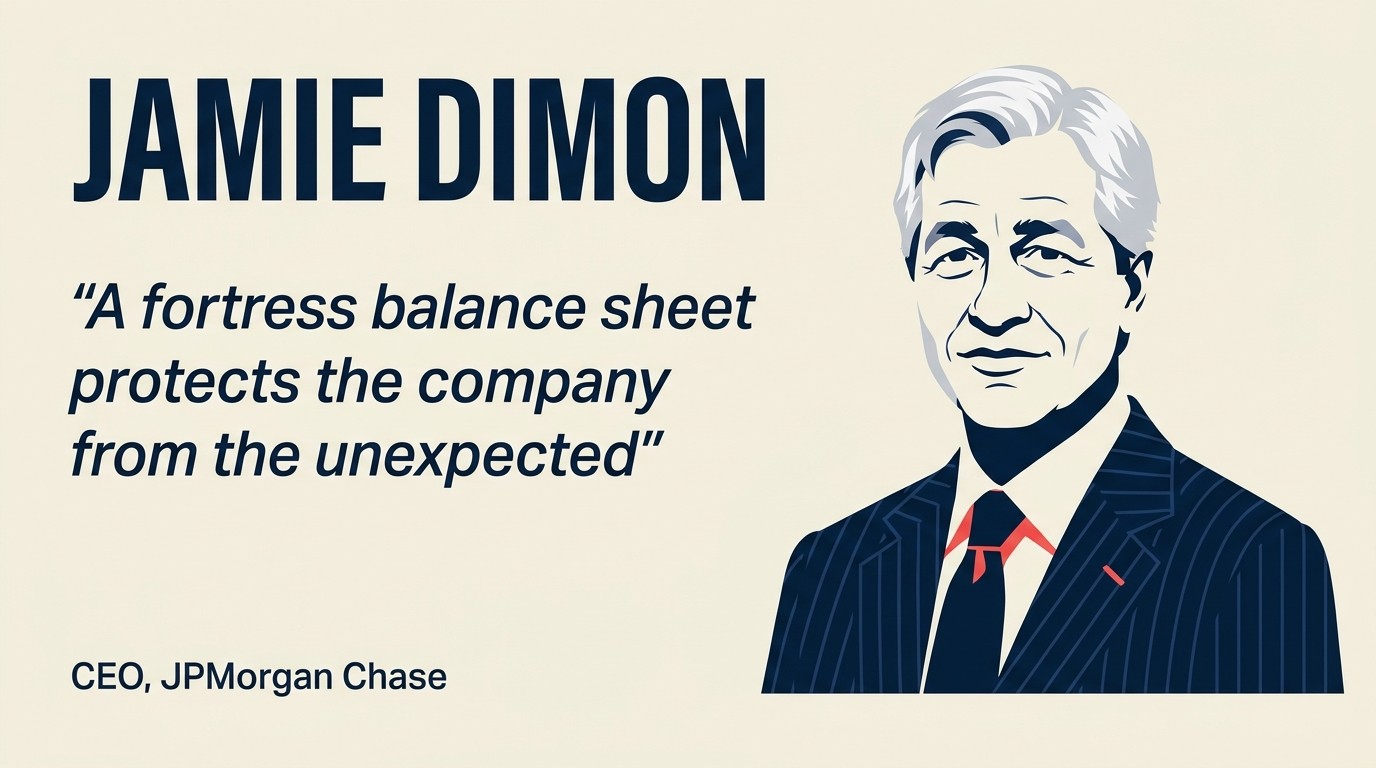
ジェイミー・ダイモンのリーダーシップスタイル:リスク規律と要塞バランスシートの思想
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
主要事実: ジェイミー・ダイモン(1956年生まれ)は2006年からJPモルガン・チェースの会長兼CEOを務めており、主要な米国銀行のCEOの中で最も在任期間が長い人物です。1982年にハーバード・ビジネス・スクールでMBAを取得し、2008年の金融危機の際には連邦政府の救済を一切受けずにJPモルガンを乗り切りました。これは主要な米国銀行の中で唯一の事例です。彼の「要塞バランスシート」という哲学は、2008年のベアー・スターンズおよびワシントン・ミューチュアルの緊急買収、そして2023年のファースト・リパブリック銀行の買収を後押ししました。30〜40ページに及ぶ毎年恒例の株主向けレターは、JPモルガンの株主にとどまらず、CEOや政策立案者、経済学者にも広く読まれています。
要塞バランスシート教義
要塞バランスシート教義とは、金融機関は短期的なリターンを犠牲にしてでも、規制上の最低基準を大きく上回る資本、流動性、リスク準備を常に維持すべきだとするジェイミー・ダイモンの経営哲学です。この教義では、危機への備えは市場が落ち着いている時期にあらかじめ行う資本配分の選択であり、ストレスが顕在化してからの後追い対応ではないと位置づけられます。その戦略的な見返りは選択肢の確保にあります。備えのある機関は、競合他社が生き残りに追われている間に、危機価格で経営難の競合を買収できるのです。
ジェイミー・ダイモンは1998年、16年にわたり自分を育ててくれたサンディ・ワイルによってシティグループを解雇されました。普通なら1年ほど休んで本でも書くところですが、ダイモンは2年をかけてバンク・ワンのCEOに就任し、苦戦していた中堅銀行を立て直し、2004年にJPモルガン・チェースに売却して社長となり、2005年までにはJPモルガンのCEOとして経営の舵を取っていました。
ここまでは経歴の話にすぎません。あなたにとって重要なのは、その後に何が起きたかです。2008年の金融危機は世界恐慌以来、最も破壊的な市場イベントでした。JPモルガンはこれを乗り切っただけでなく、むしろ強さを増して危機を抜け出しました。2008年3月には1株2ドル(後に10ドルに修正)でベアー・スターンズを買収し、同年9月にはワシントン・ミューチュアルを買収しています。いずれも連邦準備制度が仲介した経営難企業の救済案件でしたが、それを引き受けられる体力を持つ主要銀行はJPモルガンだけでした。こうした対応力は偶然生まれるものではありません。
ダイモンはJPモルガンを20年にわたり率いてきました。30〜40ページに及ぶ年次株主レターは、JPモルガンの株主ではない銀行のCEOやファンドマネージャー、政策立案者にまで読まれています。これは通常とは異なる種類の影響力です。彼がリスクや資本、コミュニケーションについてどう考えているかを理解することは、金融業界の外でも十分に応用できるツールを手にすることを意味します。
リーダーシップスタイルの内訳
| スタイル | 比重 | 具体的な現れ方 |
|---|---|---|
| オペレーション規律家 | 65% | ダイモンは毎週日曜の朝にオペレーションレビューを行います。JPモルガンのリテール、投資銀行、商業部門、資産運用部門にまたがる細かな指標を追跡し、内部の財務情報も詳細に読み込みます。「要塞バランスシート」の哲学は単なる資本政策ではなく、絶え間ない業務精査という組織文化が生み出したものです。 |
| 率直なコミュニケーター | 35% | 彼の株主レターは、JPモルガンがどこで間違いを犯したか、業界がどこに構造的な問題を抱えているか、規制当局のどこが的外れだと考えているかについて、異例なほど正直に語っています。多くの上場企業のCEOのように言葉を濁すことはありません。社内でも、会議の場で思ったことをそのまま口にすることで知られており、それが率直さを尊重する組織文化を生み出しています。 |
この65対35の比率は、彼の成果がどこから生まれているかを物語っています。率直なコミュニケーションは彼の存在感と信頼性を高めますが、実際に組織を築き上げたのはオペレーションの規律です。2008年にJPモルガンがベアー・スターンズを吸収できたのは、優れた広報活動によるものではありません。それは、競合他社がひそかに緩めていた資本蓄積とリスク管理を、何年もかけて積み重ねてきた結果でした。
主要なリーダーシップ特性
| 特性 | 評価 | 実務上の意味 |
|---|---|---|
| リスク規律 | 卓越 | 「要塞バランスシート」は単なるブランドスローガンではなく、競合他社がより高いレバレッジで短期的に高いリターンを上げている最中でも、ダイモンが貫いた経営上の制約でした。彼は一貫して、目先の利益よりもリスク調整後リターンの低さを選び、その保守性こそが市場崩壊時にJPモルガンの競争優位となりました。 |
| 率直なコミュニケーション | 非常に高い | 多くのCEOは広報部門を通じて発言しますが、ダイモンは自ら直接語ります。彼の株主レターは、米国のインフラ問題や所得格差、行き過ぎた規制など、銀行の業績にとどまらないテーマを扱います。この率直さが、正直さを当然とする組織文化を生み、問題を隠しにくくしています。 |
| 危機における機会主義 | 高い | 2008年、多くの銀行が生き残りに必死になる中、ダイモンは買収に動けるだけの備えを整えていました。連邦準備制度の仲介のもと、経営難の価格でベアー・スターンズとワシントン・ミューチュアルを買収し、2023年には経営破綻したファースト・リパブリック銀行も買収しています。パターンは一貫しており、他社が余裕をなくしている時期に体力を保ち、価格が価値ではなく恐怖を反映している局面で買収に踏み切るのです。 |
| 後継者計画と個人的リスクへの盲点 | 中程度 | ダイモンは2014年に喉頭がんを患い、2020年には緊急の心臓手術を受けています。そのたびに市場は同じ問いを投げかけます。次は誰なのか、と。在任20年を経てもなお、その答えは明確ではありません。替えの利かないCEOは、それ自体が単一障害点でもあります。 |
ジェイミー・ダイモンをリーダーたらしめた3つの決断
1. 2008年以前に要塞バランスシートを築いたこと
2000年代半ば、多くの銀行がレバレッジを効かせてリターンの最大化を競い合う中、ダイモンは資本準備の積み増しに動いていました。資産に対する自己資本の比率は、一貫して同業他社より高く保たれていました。社内的には保守的に見えるこの判断も、外部から見れば、JPモルガンがテーブルの上にお金を置き去りにしているようなものでした。
そして2008年が到来します。ベアー・スターンズは11.8兆ドル規模のデリバティブ・エクスポージャーを抱えながら資金調達ができなくなり、リーマン・ブラザーズは破綻、シティグループは450億ドルの政府救済を必要としました。JPモルガンは、崩れ落ちる金融機関を受け止める役割を担える存在として、連邦準備制度から声がかかった銀行でした。
このリーダーシップの決断が下されたのは2008年ではありません。その3年前から、回復力を利益より優先する資本配分の選択を積み重ねる中で下されていたのです。ここに本当の教訓があります。最良の危機対応は、危機が始まる前にすでに決まっているということです。
2. 2008年の崩壊時にベアー・スターンズとワシントン・ミューチュアルを買収したこと
2008年3月、連邦準備制度はベアー・スターンズのJPモルガンへの緊急売却を仲介しました。当初の提示価格は1株わずか2ドルで、数か月前には1株170ドルだった株式としては、事実上二束三文の価格でした。ダイモンは週末のうちにこの案件をまとめ上げ、後に取引を確実に成立させるため価格を10ドルまで引き上げる交渉を行っています。
その6か月後、米国史上最大の銀行破綻となったワシントン・ミューチュアルの銀行業務を、JPモルガンは19億ドルで買収しました。約3000億ドル相当の資産を、額面価値の1%にも満たない価格で手に入れた計算になります。
両案件とも重大な法的リスクを伴い、JPモルガンは最終的に、両行の買収前の行為に関連する和解金として数十億ドルを支払うことになりました。ダイモン自身、政府が仲介する取引が見た目ほど「きれい」ではなく、買収企業が既存の負債を引き継ぐリスクを伴うことについて、率直に発言しています。とはいえ、危機は備えのある買い手に買収の好機をもたらすという根底のテーゼは、狙いどおりの結果をもたらしました。
3. リーダーシップの発信の場としての年次株主レター
ダイモンの株主レターは、一般的な株主レターとは一線を画します。通常のレターは5〜8ページ程度ですが、彼のものは30〜40ページに及びます。多くのレターが業績と先行きの見通しを扱うのに対し、彼のレターはマクロ経済、地政学、テクノロジー、人材、規制、そしてその年にJPモルガンが犯した具体的な失敗までも扱います。
2023年版のレターには、投資家以外の経済学者にも広く引用された、世界経済に関する10ページの章が含まれていました。このレターは政策文書であり、経営哲学の表明であり、業績報告でもあるという、三つの役割を同時に果たしています。
ここから彼のリーダーシップについて見えてくるのは、ダイモンが対外的なコミュニケーションを経営のツールとして扱っているという点です。問題やトレードオフについて異例なほど率直に語ることで、彼は行内にも同じ率直さを求める空気をつくり出しています。自らの過ちを公に書きながら、部下が問題を表に出したことを社内で罰する、といったことはできないからです。
あなたの立場でジェイミー・ダイモンならどうするか
CEOであれば、ダイモンから学ぶべき教訓は、危機に迫られる前に自分の頭で考えておくことです。要塞バランスシートは、防御的な反応ではなく、すべてが順調なときに下した先を見据えたポジショニングの決断でした。自問してみてください。自社にとっての「資本準備」に相当するものは何か。手元資金の水準、顧客の集中度、ベンダーへの依存度、キーパーソンに関するリスクはどうか。こうした課題に手を打つべきタイミングは、まだそれを必要としていないときです。
COOやオペレーション責任者であれば、日曜のレビュー習慣を取り入れてみてください。ダイモンが自ら指標を細かく読み込むのは、チームを信頼していないからではありません。CEO自身が業務数値に本気で精通していると、報告される内容そのものが変わるからです。リーダーがデータに深く向き合うと、チームは都合よく要約して報告するのをやめ、実態をありのまま伝えるようになります。この変化だけで、たいていの業務改善よりも大きな価値があります。
プロダクトリーダーであれば、2008年の危機時の買収劇は、備えが選択肢を生むという逆説的な教訓を与えてくれます。ダイモンがベアー・スターンズを買収できたのは、JPモルガンにそれを吸収できるだけのバランスシートがあったからです。プロダクトの文脈に置き換えれば、技術的負債を低く抑え、デプロイのスピードを維持し、単一のアーキテクチャへの過度な依存を避けることに相当します。備えのあるチームは、競合他社が動けないときにこそ動けるのです。
営業やマーケティングの立場であれば、株主レターのモデルはそのまま応用できます。ダイモンはJPモルガンの問題を外部から隠すのではなく、むしろそこから語り始め、背景を説明し、何を変えたかを伝えます。これは信頼を築くための戦略です。あなたの市場でも、目の肥えた買い手との信頼を最も早く築く方法は、洗練されたピッチではありません。自社製品の本当のトレードオフを理解し、それを正直に語れることを示すことです。
Reworkの視点:オペレーティングシステムとしての備え
ダイモンの強みは、深い備えと、いざという瞬間の決定的な実行力を両立させている点にあります。JPモルガンが週末のうちにベアー・スターンズを吸収できたのは、業務データ、資本状況、リスク管理体制がすでに社内で明確に把握されていたからです。多くの中小企業がその状態に到達できないのは、人材が足りないからではなく、業務上のシグナルがスプレッドシートやチャットのスレッド、個々のマネージャーの頭の中に散らばったままになっているからです。
まさにここに、Reworkが果たすべき役割があります。CRM、リード管理、ワークオペレーションを一つにまとめたスタックは、創業者やCEOにパイプラインの健全性、提供能力、チームの負荷状況を一望できるライブビューを与えます。いわば中小企業版のダイモンの日曜オペレーションレビューです。顧客の解約が続いたとき、競合が崩れたとき、あるいは突発的な受注急増が起きたとき、Reworkを使うオペレーターは状況を明確に把握し、数週間ではなく数時間で意思決定できます。備えとは嵐を予測することではありません。他社がまだデータを集めている間に行動できるオペレーティングシステムを築いておくことなのです。
注目すべき引用と役員室を超えた教訓
「我々にできる最も重要なことは、来てほしくない嵐に備えることだ。」ダイモンは株主レターの中で、繰り返しこの趣旨のことを語ってきました。これは悲観論ではありません。2008年を説明する経営哲学そのものです。生き残った銀行は、起きてほしくないと願いながらも、そのシナリオに備え続けてきた銀行だったのです。
「私は正しくあることを仕事にしているのではない。良い決断を下すことを仕事にしているのだ。」この違いは重要です。2012年、ダイモンは「ロンドン・ホエール」問題で判断を誤りました。JPモルガンのあるトレーディングデスクが、彼自身がかつて「コップの中の嵐」と評していたクレジットデリバティブのポジションで62億ドルの損失を出したのです。彼はこの失敗を公に認め、関係者を解雇し、株主に資本を還元しました。事後に自らの判断を正当化することはせず、自分の非として受け止め、前に進みました。
この二つの発言に共通するのは、不確実性に対する実務的な向き合い方です。ダイモンは結果を予測できるとは主張しません。むしろ、結果がどうなろうとも組織が良い位置につけられるよう築くことを主張しているのです。これは、未来を言い当てようとするより、はるかに持続性のある目標です。
このスタイルが通用しなくなるところ
ダイモンのリスク優先フレームワークは、20年にわたり米国金融業界でも屈指の経営を実現してきました。しかし、そこには現実の限界もあります。
2012年のロンドン・ホエール問題は、優れたリスク管理の実績があるからこそ生まれる自信が、盲点をつくり得ることを示しました。チームがすでに信頼を得ていたために、ダイモンはそのポジションが危険であると気づくのが遅れたのです。62億ドルの損失はJPモルガンを沈めるには至りませんでしたが、同じ企業文化を持つより小さな金融機関であれば致命傷になっていたでしょう。
より大きな問題は後継者選びです。30ページに及ぶ年次レビューを行い、日曜のオペレーション電話会議をこなし、5つの主要事業ラインにまたがる深い業務理解を保持するリーダーは、簡単には代わりが務まりません。在任20年を経てもなお、公に指名された明確な後継者はおらず、JPモルガンは世界最大級の、一人の人物に依存した金融機関となっています。これはまさに、他社のバランスシート上に現れていたなら、彼自身の「要塞」哲学が即座に警告を発していたはずのリスクです。
長期在任型のリーダーシップを比較する事例としては、ジャック・ウェルチのGEでの経営が、共通点と鋭い対比の両方を提供してくれます。ウェルチが株主リターンの最適化を追求したのに対し、ダイモンは回復力の最適化を追求しました。ピーター・ドラッカーの経営哲学は、ダイモンがオペレーションレビューやステークホルダーとのコミュニケーションで実践している多くの考え方の土台となっています。そしてディズニーのボブ・アイガーは、数十年に及ぶ在任期間を負債ではなく複利的な組織の強みへと転じたもう一人のCEOです。
ジェイミー・ダイモンのリーダーシップについてのよくある質問
ジェイミー・ダイモンとは誰ですか?
ジェイミー・ダイモン(1956年生まれ)は、2006年からJPモルガン・チェースの会長兼CEOを務めています。ハーバードでMBAを取得し、2004年にJPモルガンと合併する以前はバンク・ワンを率いていました。彼はその世代で最も影響力のある銀行エグゼクティブの一人と広く見なされています。
「要塞バランスシート」という概念とは何ですか?
要塞バランスシートとは、資本、流動性、リスク準備を常に規制上の最低基準を大きく上回る水準で維持するという、ダイモンの経営哲学です。その狙いは、銀行を深刻なストレスシナリオに対して強靭にすると同時に、危機の際に経営難の競合を買収できる選択肢を確保しておくことにあります。
ダイモンはどのようにJPモルガンを2008年の危機で導いたのですか?
JPモルガンは、資産に対する資本の比率が多くの同業他社より高い状態で2008年の危機に突入したため、連邦政府の救済を必要としませんでした。危機のさなか、連邦準備制度は2008年3月のベアー・スターンズ買収と、同年9月の米国史上最大の銀行破綻となったワシントン・ミューチュアルの銀行業務買収を仲介しました。
なぜダイモンの株主レターは広く読まれているのですか?
30〜40ページに及ぶダイモンの年次レターは、業績だけでなく、マクロ経済、地政学、規制、そしてその年にJPモルガンが犯した具体的な失敗までも扱います。その異例な率直さと扱う範囲の広さから、JPモルガンの株主ではないCEOやファンドマネージャー、政策立案者にとっても必読の資料となっています。
ダイモンのM&Aに対するアプローチとは何ですか?
ダイモンは、JPモルガンのバランスシートの強さを生かして機動的に動ける、危機時における経営難企業の買収を好みます。2008年のベアー・スターンズとワシントン・ミューチュアル、2023年のファースト・リパブリック銀行は、いずれも同じパターンに当てはまります。競合他社が動けないときに、価値ではなく恐怖を反映した価格で買収するのです。
CEOはジェイミー・ダイモンから何を学べますか?
中心的な教訓は、優れた危機対応は危機が起きる前に決まっているということです。資本準備、業務の可視化、率直なコミュニケーションへの持続的な投資を通じて、それは築かれます。CEOは、低い負債水準、分散された顧客基盤、規律あるオペレーションレビュー、正直な対外コミュニケーションといった、持続性のある備えを平時のうちに構築しておくべきです。そうすれば、環境が変化したときに決定的に行動できます。
このリーダーシップの考え方をさらに深く知りたいですか?
- オペレーターのためのリスクベース意思決定:実践フレームワーク
- チームが本当に読みたくなる年次レターの書き方
- 危機下のリーダーシップ:市場が崩壊するとき最も優れたCEOはどう動くか
- ジェイミー・ダイモン対ロイド・ブランクファイン:銀行業界における2つのリーダーシップのあり方