More in
B2B SaaS業界ニュース
SalesforceがCRMの最古のデータ問題を解決した、コストを伴って
4月 7, 2026
SaaSベンダーがR&Dチームをカットする場合:企業バイヤーが注視すべきポイント
3月 19, 2026
171%のエージェントAI ROI数値 - データが実際に何を言っているのか
3月 2, 2026
Driftがフェーズアウト中:会話型ワークフローが暗くなる前のRevOpsチェックリスト
2月 11, 2026
1ユーザーあたり99ドルの決定:Microsoftの新しいAIバンドルを評価する方法
2月 9, 2026
もはやエンジニアの増員が不要になったSaaS成長モデル
2月 4, 2026
ミーティングノートが15億ドルの評価に達した - エンタープライズAIコンテキストレースについて何が示唆されるのか
2月 3, 2026
ARR 800万ドルで12億ドルのCRMキラー、全セールスリーダーが次のボード会議前に決断すべきこと
2月 2, 2026
2026年Q1の記録的なAI資金調達:営業テックスタックとあなたの競合他社にとって何を意味するのか
1月 8, 2026 · Currently reading
エージェンティックなセールススタックがユニコーン資金を集めている、CEOが収益インフラについて決断すべきこと
1月 7, 2026
2026年Q1の記録的なAI資金調達:営業テックスタックと競合他社にとって何を意味するのか
Turn this article into takeaways for your work.
Each assistant summarizes the article only for you and suggests best practices for your work.
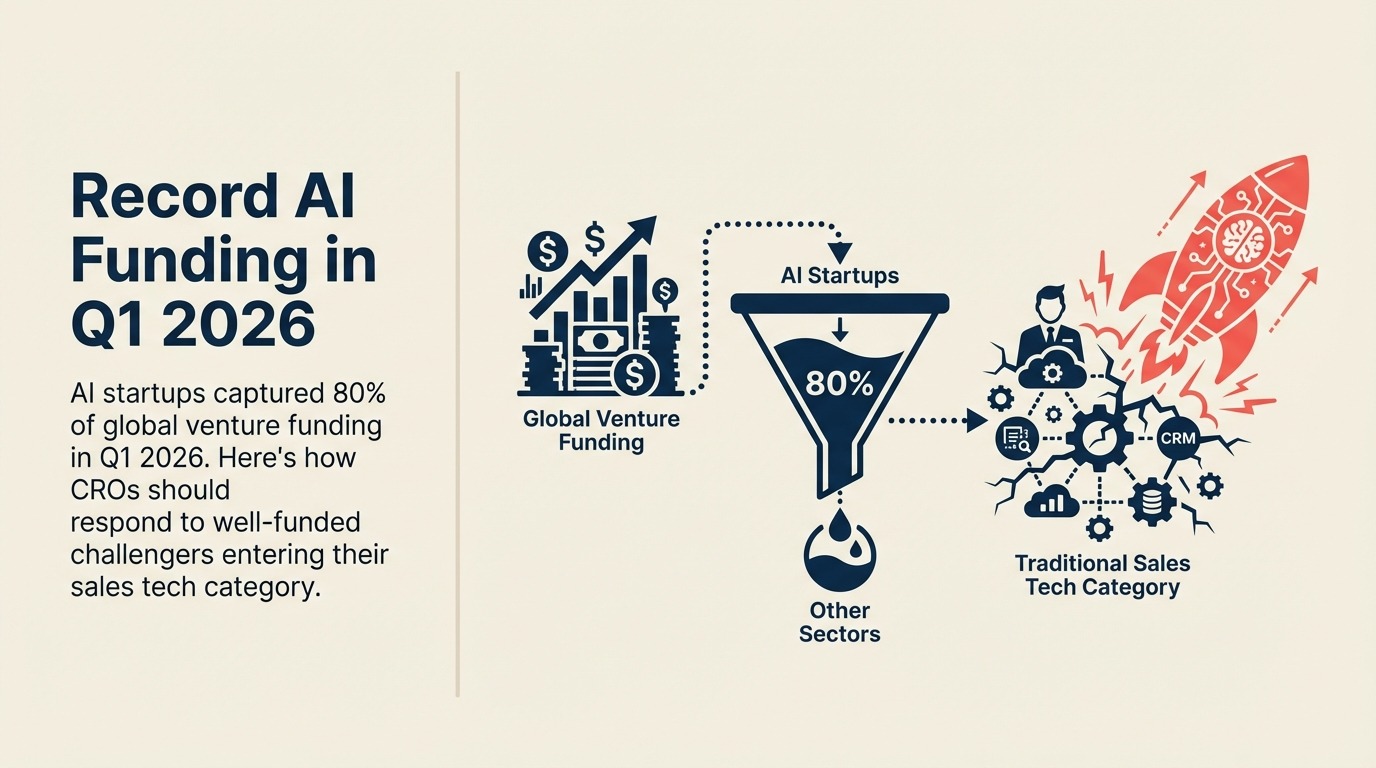
AI企業は2026年Q1に約2,420億ドルを調達しました。これはグローバルベンチャー資金調達全体の約80%にあたり、四半期として過去最高です。B2B SaaSの営業リーダーにとって、このニュースは二重の意味を持ちます。現在の営業テックベンダーが、より資金力のあるAIネイティブの挑戦者に直面しているだけでなく、あなた自身の会社も同じ状況にあるからです。現実的な対応は、スタックの耐久性を監査し、四半期ごとにAIネイティブの挑戦者を1社ずつ試験導入することです。
2026年Q1の数字は、要約ではなく直接読む価値があるほどのインパクトがあります。最近、CRMの視点から営業テックスタックを監査していないなら、以下の資金調達の背景とあわせて見直す好機です。Crunchbase Newsの報告によると、この四半期はグローバルベンチャー投資で史上最高を記録しました。米国企業だけで2,500億ドルを調達し、わずか3か月でグローバルベンチャーキャピタルの83%を占めています。AI企業はその総額のうち約2,420億ドル、つまりグローバルベンチャー資金調達全体の約80%を獲得しました。
比較のために言えば、2026年Q1の投資総額は、2025年通年で投下されたベンチャーキャピタル全体の約70%に迫る規模でした。
CROにとって、この数字には2つの実務的な含意があります。通常、この2つが同じ分析で並べて語られることはありません。1つ目は、現在の営業テックスタックについてです。2つ目は、自社が事業を行う競争環境についてです。どちらも、ほとんどの収益組織が計画の前提を更新するより速く動いています。
あなたの営業スタックのベンダーは圧力を受けています
現在のCRM、セールスエンゲージメントプラットフォーム、フォーキャストツール、会話インテリジェンスソフトウェアを手がける企業の多くは、AIネイティブ以前の時代に資金を調達し、プロダクトを構築しました。彼らは既存のアーキテクチャにAI機能を後付けしています。2026年Q1に資金調達したスタートアップは、そうではありません。

シリーズAラウンドの中央値は、従来の約1,200万ドルから、現在の環境では約1,800万ドルに上昇しました。これは統計上の一時的な揺れではありません。最初からAIネイティブの規模で競争するためにより多くの資本を必要とする企業に、投資家が資金を投じていることの表れです。営業、法務、財務に特化したバーティカルAI SaaS企業は、この範囲の上限か、それ以上で調達しています。
ここから、特定の脅威のパターンが生まれます。たとえば2026年1月に、AIネイティブの営業フォーキャストを対象に2,200万ドルのシリーズAを調達した企業は、18〜24か月のランウェイを手にします。その間に、レガシーCRMのアーキテクチャとの後方互換性を気にしないプロダクトを構築できます。何百万ものシートを抱える既存プロダクトを維持しつつ、AI機能を後付けしようとしている既存ベンダーよりも、AI統合で速く動けます。
だからといって、現在のスタックがすぐに無価値になるわけではありません。ただし、ベンダーが属するカテゴリーが、はるかに潤沢な資本と少ないアーキテクチャ上の制約を持つ競合に脅かされているのは事実です。18か月前には盤石に見えた競争上のモートは、今は狭まっています。
Intercom が示すシグナル
AIネイティブの価格設定がカテゴリーをどう変えているかを示す具体例があります。Intercom のAIサポートエージェント Fin は、年間経常収益が1億ドルに迫り、約3.5倍のペースで成長しています。Intercom の主力プラットフォーム(ARR約4億ドル)とは別の収益源として機能しています。
The GTM Newsletter の分析によると、Fin の価格モデルは成果ベースです。解決されたチケット1件あたり約0.99ドルで、成果に対して100万ドルの保証がついています。この価格構造は、現在ほとんどの営業・カスタマーサクセスツールが採用しているシートベースのSaaSモデルからの根本的な転換です。支払うのはライセンスではなく、成果に対してです。
このモデルは、次に営業ツールにもやってきます。2026年Q1に資金調達した有力なAIスタートアップの多くは、成果ベースの価格設定を目指しています。獲得した有効商談1件ごと、創出したパイプラインごと、影響を与えた案件ごとに課金するというものです。このモデルがあなたのカテゴリーで浸透すれば、スタック内のすべての既存ベンダーについてROIの議論が変わります。成果への直接的な貢献を示せないシートベースのライセンスは、正当化がはるかに難しくなります。プロスペクティングのカテゴリーでこの価格改定がどのように到来しているかを示す具体例が、Apollo のエージェンティックプラットフォームへの移行です。
競合環境への脅威
しかし、資金調達の急増が影響するのは、あなたに販売する企業だけではありません。あなたが競合している企業にも影響します。
B2B SaaS企業のCROなら、2026年Q1に調達された2,420億ドルのうち、意味のある割合があなたの市場で事業を行う企業に流れ込んでいます。それらの企業は、AIネイティブのアーキテクチャ、成果ベースの価格モデル、そして価格で優位に立ちながら、プロダクトのスピードでも上回れるだけの資本を備えて開発を進めています。
SaaSセクターの年間売上成長率は、2024年に約12%で、大企業規模の企業では10%にとどまりました。この成長率は、2026年Q1の資金調達の急増の前から、すでに圧縮されていました。そこに、2024年から2025年にかけての低成長の市場を経験していない、潤沢な資本を持つ新しい競合の一群が加わります。彼らはAIネイティブの時代に、新鮮な資本とともにスタートしたのです。
これが最も重要になるのは、顧客のスイッチングコストが高くなく中程度にとどまるカテゴリーです。あなたのプロダクトが深い統合と強いデータのロックインを持つなら、脅威が現実になるまでの期間は長くなります。主に機能とユーザー体験で競争しているなら、その期間ははるかに短くなります。
スタックの耐久性を評価するためのフレームワーク
現在の営業テックへの投資が有利な位置にあるのか、リスクにさらされているのかを評価する方法を紹介します。

1. 各ベンダーのAI統合の深さを確認しましょう。 表面的なAI機能(要約ボタンやセンチメント表示など)は、今や最低条件です。知りたいのは、ベンダーのAI機能がプロダクトのアーキテクチャの中核にあるのか、後付けなのかです。ベンダーに聞いてみてください。第3四半期と第4四半期のプロダクトロードマップのうち、まったく新しいAI機能と、既存機能をAIとしてパッケージし直したものとの比率はどのくらいですか。
2. ベンダーの資金調達の状況を評価しましょう。 2019年にシリーズCで5,000万ドルを調達し、その後は調達していないレガシーベンダーは、2024年か2025年にAIネイティブのプロダクト範囲で調達したベンダーとは、競争上の立場が異なります。主要ベンダーについて Crunchbase で確認してください。AIネイティブの挑戦者に直面する資金不足の既存ベンダーは、プロダクトへの投資を怠り、アカウントの維持をリレーションシップ営業に頼りすぎる傾向があります。
3. スタックのカテゴリーを、破壊されるリスク別にマッピングしましょう。 営業テックのカテゴリーの中には、AIネイティブの挑戦者から他より大きな影響を受けるものがあります。セールスエンゲージメントプラットフォーム(シーケンス、メール自動化)は、リスクが高いカテゴリーです。中核の価値提案である、大規模なパーソナライズアウトリーチは、まさにAIが人間より得意とする領域だからです。フォーキャストとCRMは中リスクです。データの深さが一定のモートになるからです。ベンダーをこのスペクトラム上にマッピングしてみてください。チームのワークフローのどの部分が、どのツールカテゴリーに最も依存しているかを特定するには、セールスプロセスのプレイブックが役立ちます。
4. 四半期ごとにAIネイティブの挑戦者を1社試験導入しましょう。 スタックを入れ替える必要はありません。しかし、最もリスクの高いカテゴリーで、四半期に1社のAIネイティブの挑戦者に対して構造化されたパイロットを実施すれば、市場のインテリジェンスと、既存ベンダーとの交渉材料の両方が得られます。ほとんどのパイロットは、チームの一部を対象に30日間で設計できます。
5. 各ベンダーについて、成果ベースのROIケースを作りましょう。 成果ベースの価格設定がベンダーからの提案として届く前に、自分で計算しておきましょう。主要なベンダーごとに、そのツールに帰属する売上またはパイプラインへの影響を見積もります。そのケースを示せないなら、ベンダーにもできません。そして次世代の挑戦者は、それを約束してくるでしょう。
今週やるべきこと
まず営業スタックの全体像を把握し、ベンダーの資金状況と現場での利用状況をもとにパイロットを選びます。

- 現在の営業テックスタックを1つのビューにまとめましょう(すべてのベンダー、シート数、年間契約額)。これは、あらゆるスタック評価の基準になります。
- 支出上位3社のベンダーの資金調達履歴を Crunchbase で確認しましょう。 最後にいつ、どのステージで調達したのか、そこから推定される資金のランウェイを把握します。
- 営業テックのカテゴリーを1つ選びましょう。 プロスペクトや顧客との会話に、AIネイティブの新しいベンダー名が出てくるようになったカテゴリーです。そこが最初のパイロット候補です。
- トップのAEやSDRに話を聞きましょう。 今のツールのうち、日常的に使っているものと、避けて回り道をしているものはどれかを確認します。チームが避けているツールは、最も入れ替えリスクが高いものです。そして最良のパイロットはそこから始まります。
- VP of Sales Ops に Intercom の成果ベースの価格モデルを共有しましょう。 Intercom があなたのスタックにあるかどうかにかかわらず、同社が切り開いている価格モデルはあなたのスタックにもやってきます。オペレーションチームは、成果ベースの価格設定があなたのカテゴリーで何を意味するのかのモデリングを始めるべきです。
2026年Q1の資金調達の数字は、抽象的な市場ニュースではありません。現在の営業テックに関する前提が、あとどれだけ有効でいられるかを示すカウントダウンタイマーです。これを背景ノイズではなく計画のインプットとして扱うCROは、そうしないCROに対して大きな先行優位を築けます。これによって営業リーダーシップの運営がどう変わるかという組織面の視点は、セールスリーダーシップのインサイトコレクションが戦略的な枠組みとして扱っています。
よくある質問
AI企業は2026年Q1にいくら調達しましたか?
AI企業は2026年Q1に約2,420億ドルを調達し、これはグローバルベンチャー資金調達全体の約80%にあたります。米国企業だけで1四半期に2,500億ドル、グローバルベンチャーキャピタルの83%を調達しました。Q1の投資総額は、2025年通年で投下されたベンチャーキャピタル全体の約70%に迫りました。
記録的なAI資金調達は、なぜB2B SaaSの営業リーダーにとって重要なのですか?
市場の両側に影響するためです。現在の営業テックベンダーは、より多くの資本と少ないアーキテクチャ上の制約を持つAIネイティブの挑戦者に直面しています。そして自社も、AIネイティブの時代に合わせて作られた潤沢な資金を持つ新しい競合に直面しています。どちらの圧力も、ほとんどの収益計画の前提が想定するより速く進んでいます。
営業ツールにおける成果ベースの価格設定とは何ですか?
成果ベースの価格設定は、シートではなく結果に対して課金します。たとえば、解決したチケット1件ごと、獲得した有効商談1件ごと、創出したパイプラインごとといった形です。Intercom の Fin エージェントは、解決したチケット1件あたり約0.99ドルで提供されています。このモデルが営業ツールに広がると、コストを測定可能な成果に結びつけられないシートベースのベンダーすべてについて、ROIの根拠が組み替わります。
CROは、自社の営業スタックがリスクにさらされているかをどう評価すべきですか?
各ベンダーのAI統合の深さと資金調達の状況を確認し、カテゴリーを破壊のリスクでマッピングします。セールスエンゲージメントプラットフォームは、AIが大規模なパーソナライズアウトリーチを得意とするためリスクが高く、フォーキャストとCRMは、データの深さが一定のモートになるため中リスクです。最もリスクの高いカテゴリーで、四半期に1社のAIネイティブの挑戦者を試験導入し、インテリジェンスと交渉材料を得ましょう。
詳しく読む
- Rox AI のARR 800万ドルでの12億ドル評価:セールスリーダーが決断すべきこと:今回の資金調達サイクルで最も注目を集めているエージェンティックCRMの動向
- HubSpot がAI価格設定のルールブックを書き換えた:資金力のあるAI挑戦者が目指す商業モデルとして、成果ベースの価格設定が広がる仕組み
- CRO のためのフォーキャスト規律:フォーキャストモデルがスタックの変化に遅れず、きちんと反映されるようにする方法
- 成長のレバーとしてのセールス組織設計:AI営業テックの資金調達の波が、組織設計の計算をどう変えるか